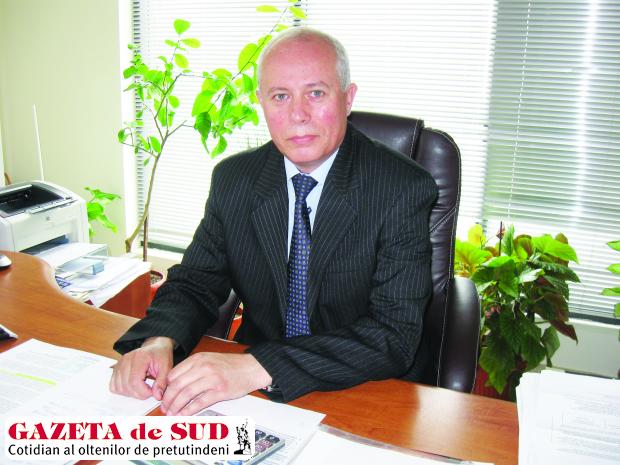
Directorul Fondului Local de Garantare Craiova, filială a Fondului Național de Garantare a Creditelor pentru Întreprinderi Mici și Mijlocii (FNGCIMM), Gheorghe Lăpădat, vorbește într-un interviu acordat Gazetei de Sud despre cum s-a schimbat raportul împrumuturilor bancare în Oltenia, în favoarea creditelor pe termen lung, despre cum au știut să-și gestioneze resursele firmele din Banat, comparativ cu cele din Oltenia, despre „moda“ de la noi, de a cere propria insolvență, precum și despre faptul că o serie de bănci refuză să mai acorde credite firmelor din sectorul IMM-urilor. Gheorghe Lăpădat este directorul Fondului Local de Garantare încă de la înființarea acestuia, din 2005. Gheorghe Lăpădat are o vastă experiență ca manager în sectorul bancar. Are 51 de ani, este căsătorit și are un băiat de 23 de ani, absolvent al Universității Financiar-Bancare din București. Filiala locală a FNGCIMM are în subordine județe din Oltenia, Banat, Muntenia.
GdS: Fondul Național de Garantare a Creditelor pentru IMM-uri acordă garanții de zece ani. Câte firme au beneficiat de garanții la accesarea de credite, în acest interval?
Gheorghe Lăpădat: La nivel național, au beneficiat de garanțiile FNGCIMM peste 20.000 de IMM-uri, susținând credite în valoare de patru miliarde de euro. La nivelul regiunii Oltenia, plus Banat și județele Bihor, Argeș, Teleorman, Dâmbovița și Sectorul Agricol Ilfov, procentul este între 13 și 15% din IMM-urile care au beneficiat la nivel național.
GdS: Ce tipuri de garanții sunt cel mai des acordate?
G.L.: Ponderea garan-țiilor până la începutul anului 2011 a fost pentru capital de lucru, predominante au fost liniile de credit. 75% din totalul garanțiilor au fost pentru credite pe termen scurt și doar 25% au fost pentru credite de dezvoltare, de investiții. În perioada 2011-2012, raportul a fost schimbat datorită componentei pentru fonduri europene. 60-65% din garanții sunt pentru credite pe termen mediu și lung, iar restul garanțiilor, până la 35%, sunt pentru credite pe termen scurt, cum ar fi linii de credit, credite globale de exploatare și credite pentru constituirea de stocuri temporare. Această structură este o particularitate a Regiunii 4 Sud-Vest Oltenia. Este o regiune unde s-a cunoscut cea mai mare pondere a garanțiilor pe termen lung.
GdS: De ce se întâmplă acest lucru? A crescut economia în regiune sau există o mai mare deschidere a companiilor către fonduri europene?
G.L.: Există o mai mare deschidere a sectorului IMM-urilor către fondurile europene. Și acest lucru se datorează unei colaborări instituționale cu un flux bine orientat între FNGCIMM, Agenția pentru Dezvoltare Regională, Agenția pentru Dezvoltare Rurală și Pescuit și alte organisme intermediare, care au rol în atragerea fondurilor europene.
GdS: Pentru ce fel de investiții contractează IMM-urile fonduri europene?
G.L.: Ponderea destina-ției fondurilor europene o reprezintă achiziționarea de utilaje, pentru a crea valoare adăugată. De asemenea, au mai fost susținute credite de investiții pentru crearea de noi capacități de producție în Gorj, Vâlcea și Olt. În Dolj, au fost într-o proporție mai mică pe acest segment. Din toate județele Olteniei, Vâlcea este pe primul loc, urmat de Olt.
GdS: Ce se mai produce în Vâlcea și Olt în proporție așa de mare?
G.L.: Producția mai nouă este de componente auto, ferme pentru creșterea porcilor, ferme pentru exploatarea păsărilor etc.
GdS: Cine beneficiază de garanțiile financiare ale FNGCIMM, ce categorii de firme?
G.L.: Pot beneficia de garanțiile noastre aplicanții care se încadrează în Legea nr. 346/2004, Legea IMM-urilor, cu modificările şi completările ulterioare. Numărul mediu de salariaţi trebuie să fie sub 250 de persoane pe an, să aibă o cifră anuală de afaceri de până la 50 de milioane de euro şi active totale cu echivalentul a maximum 43 de milioane de euro. Garanţia Fondului este de 80% din valoarea finanţării, dar maximum 2,5 milioane de euro, iar Fondul ia un comision anual, perceput în funcţie de ratingul transmis de bănci, comision care este de la 1,1% la 3,8%.
GdS: Cum s-a prezentat mediul de afaceri din Oltenia pe perioada crizei?
G.L.: Pe perioada crizei, Fondul și-a asumat riscuri sporite pentru a contribui la continuarea activității IMM-urilor și menținerea locurilor de muncă. În acest sens, volumul garanțiilor acordate a crescut în anii de criză de cel puțin trei ori față de anii anteriori și această creștere este fundamentată pe faptul că, pe de o parte, băncile au înăsprit standardele de evaluare a garanțiilor, aplicând un coeficient de risc mare la ponderea valorii proprietăților imobiliare, eliminarea din structura de garanții a terenurilor extravilane și, pe de altă parte, condiționarea prelungirii liniilor de credit de consolidarea garanțiilor.
GdS: Adică, băncile au forțat IMM-urile să ia linii de credit, în continuare?
G.L.: Da. Exact așa au stat lucrurile.
GdS: Spuneați zilele trecute că băncile au întors spatele IMM-urilor. Am aflat că există bănci care nu mai acordă deloc credite sectorului IMM. Este adevărat?
G.L.: Da. Unele bănci și-au stabilit strategia de gestionare excesivă a riscurilor, considerând că IMM-urile au ieșit decapitalizate din criză și sunt vulnerabile la șocurile sistemice. Băncile au devenit mult mai rezervate în a credita IMM-urile. Aș vrea să precizez că, dacă în România 40% din PIB este creat de către IMM-uri, numai 15% dintre acestea au acces la finanțare prin credite bancare, comparativ cu Uniunea Europeană, unde IMM-urile creează valoare adăugată în economie de aproximativ 60%, dar sunt finanțate de bănci în proporție de 70%. Finanţarea este determinantă pentru continuitatea activităţii multor IMM-uri şi, în acest sens, consider de maximă importanţă deschiderea sistemului bancar către sectorul IMM.
GdS: Ce pot face IMM-urile, în acest context, pentru a avea acces la finanțare?
G.L.: În primul rând, le recomand accesarea de fonduri europene și, în al doilea rând, trebuie să prezinte instituțiilor de credit planuri de afaceri solide, în care să prevadă, pe lângă o prognozare eficientă a veniturilor viitoare și o structură de garanție din care să nu lipsească garanția financiară a FNGCIMM, experiența demonstrând că aceasta reprezintă o garanție mult mai convingătoare și confortabilă pentru bănci. Constituirea garanțiilor reprezintă o dificultate majoră pentru IMM-uri, atunci când transmit cererea de credite către bănci.
„Pe sistem bancar, valoarea proprietății imobiliare a scăzut și cu 50%“
GdS: Cu cât s-a devalorizat piața imobiliară pe timpul crizei și cum afectează creditele și garanțile Fondului?
G.L.: Răspunsul la această întrebare vi-l pot da prin prisma IMM-urilor care beneficiază de credite de la bănci. Pe sistem bancar, reducerea valorii proprietăților imobiliare în 2011-2012, față de 2007-2008, este și de 50%. În funcție de tipul proprietății și de zona de amplasare, ponderea valorii admise în garanţie este, în anumite situaţii, de până la 50%.
GdS: Activele din patrimoniul societăților cu cât s-au devalorizat pe perioada crizei?
G.L.: Activele s-au devalorizat undeva între 30-40%, dar aceste deprecieri valorice sunt motivate de măsuri de prudență pe care și le iau instituțiile financiare. De asemenea, băncile, prin Regulamentul nr. 25/2010 al Băncii Naționale a României, sunt obligate la niște standarde internaționale de evaluare, în baza cărora experții acreditați ANEVAR întocmesc rapoarte de evaluare. Experții merg pe valoarea de tranzacționare de pe piață.
GdS: Cum catalogați economia Doljului în acest moment?
G.L.: Economia Doljului este în revenire după perioada de criză, iar prezența unor investitori autohtoni bine capitalizați (cum ar fi Popeci Utilaj Greu, Domeniile Coroanei etc.), corelată cu prezența unui investitor străin strategic, cum este Ford, va conduce, cu siguranță, la crearea premiselor pentru o economie sustenabilă la nivel de județ, în viitorul apropiat.
GdS: Ce părere aveți de faptul că multe firme din Dolj își cer singure insolvența?
G.L.: Ritmul de declanșare a insolvențelor în Dolj este îngrijorător, aceasta demonstrând că, de cele mai multe ori, creditorii au mai puține posibilități de reacție la comportamentul debitorilor.
GdS: Dacă în Dolj știm că foarte multe firme și-au cerut singure insolvența, cum este în Banat?
G.L.: Făcând o comparație pe județe, pe regiuni, în Banat, numărul insolvențelor analizate, atât pe total, cât și pe sectoare de activitate, înregistrează un ritm mai scăzut decât în Oltenia, dar și aici există o explicație prin prisma faptului că în Banat își desfășoară activitatea mai mulți investitori străini, care au beneficiat de multiple posibilități de finanțare și au dezvoltat și controlat afacerile astfel încât să nu poată deveni rău-platnici față de debitori.
GdS: În Oltenia, oamenii de afaceri încearcă intenționat să devină rău-platnici?
G.L.: Nu, nu pot să afirm că încearcă intenționat, deși nivelul de capitalizare în strânsă dependență cu blocajul financiar și deteriorarea mediului de afaceri au condus la comportamentul financiar al firmelor în relația cu bugetul statului, finanțatori și alți creditori.
GdS: Din ceea ce știți dumneavoastră, s-au redus termene de plată între partenerii comerciali?
G.L.: Pentru evitarea întârzierii la plată a contravalorii lucrărilor prestate, a serviciilor sau mărfurilor livrate, relația de decontare între unele IMM-uri a devenit zi pe zi sau la maximum șapte zile, aceasta pentru a preîntâmpina neîncrederea în efectuarea plăților. Termene mai lungi se dau, în general, dacă este asigurată plata prin instrumente de decontare bancară. De aceea, cu siguranță, economia a început să se miște mai mult.
GdS: De ce sunt așa puține firmele care accesează Programul „Mihail Kogălniceanu“, care are avantaje pentru cei care doresc să contracteze credite bancare?
G.L.: Principalele motive ar fi că multe IMM-uri nu au înregistrat profit în ultimii doi ani, au datorii restante faţă de bugetul consolidat al statului şi unele IMM-uri susţin că este o valoare prea mică a finanţării acordate, respectiv de maximum 125.000 de lei. Prin acest program se subvenţionează până la 70% din dobânda la creditele contractate de IMM-uri, dar se pot împrumuta de maximum 125.000 de lei.
GdS: Programul „Prima Casă“ ar fi trebuit să fie un succes național. Nu au oamenii bani ca să își permită să se împrumute pentru o casă?
G.L.: Există două motive pentru care „Prima Casă“ merge mai lent: reţinerea populaţiei în a se împrumuta, înregistrată în ultima perioadă, dar şi capacitatea scăzută de rambursare a creditelor. Populaţia nu are veniturile necesare pentru a demonstra în viitor că poate rambursa creditele de acest gen.
GdS: Înainte, dura două-trei luni până când se aproba un credit prin „Prima Casă“. Cum este acum?
G.L.: În 2012, în condiţiile în care solicitantul prezintă toate documentele, analiza la bancă durează maximum zece zile lucrătoare, iar la Fondul de Garantare, datorită aplicaţiei on-line care există între finanţator şi garantor, termenul maxim este de două zile lucrătoare, dar în peste 75% dintre cazuri, aprobările se dau în aceeaşi zi. S-a simplificat mult procedura în ultima perioadă….
GdS: Cum afectează creșterea monedei euro în raport cu leul atât activitatea de creditare, cât și garantarea împrumuturilor pentru IMM-uri?
G.L.: În ceea ce priveşte activitatea de garantare, prin convenţiile de garantare pe care le avem încheiate cu cele 34 de instituţii finanţatoare la nivel naţional am prevăzut că preluăm şi riscul valutar, iar din punct de vedere al IMM-urilor, chiar dacă ne confruntăm cu o creştere a cursului de schimb fără finanţare, respectiv creditare nu putem avea dezvoltare şi, implicit, promovarea altor forme de colaborare cu partenerii externi.
GdS: Ce transmiteți mediului de afaceri din Oltenia, unde ar trebui să mai „lucreze“ pentru a ieși cu bine din criză?
G.L.: Mesajul este de optimism, pentru că economia se va reaşeza pe criterii de profitabilitate, dar învăţând din experienţa anilor de criză trebuie să-şi evalueze şi să-şi gestioneze cu multă prudenţă riscurile care pot apărea în derularea afacerii şi să apeleze într-un procent cât mai mare la consultanţă economică. Le sugerez IMM-urilor din mediul rural să se asocieze în Grupuri de Acţiune Locală (GAL-uri), deoarece aşa au posibilitatea de a atrage operativ surse importante de finanţare, din fonduri europene.
GdS: Dumneavoastră, personal, unde vă vedeţi peste cinci ani?
G.L.: Tot în mediul financiar-bancar mă văd şi pe viitor.
