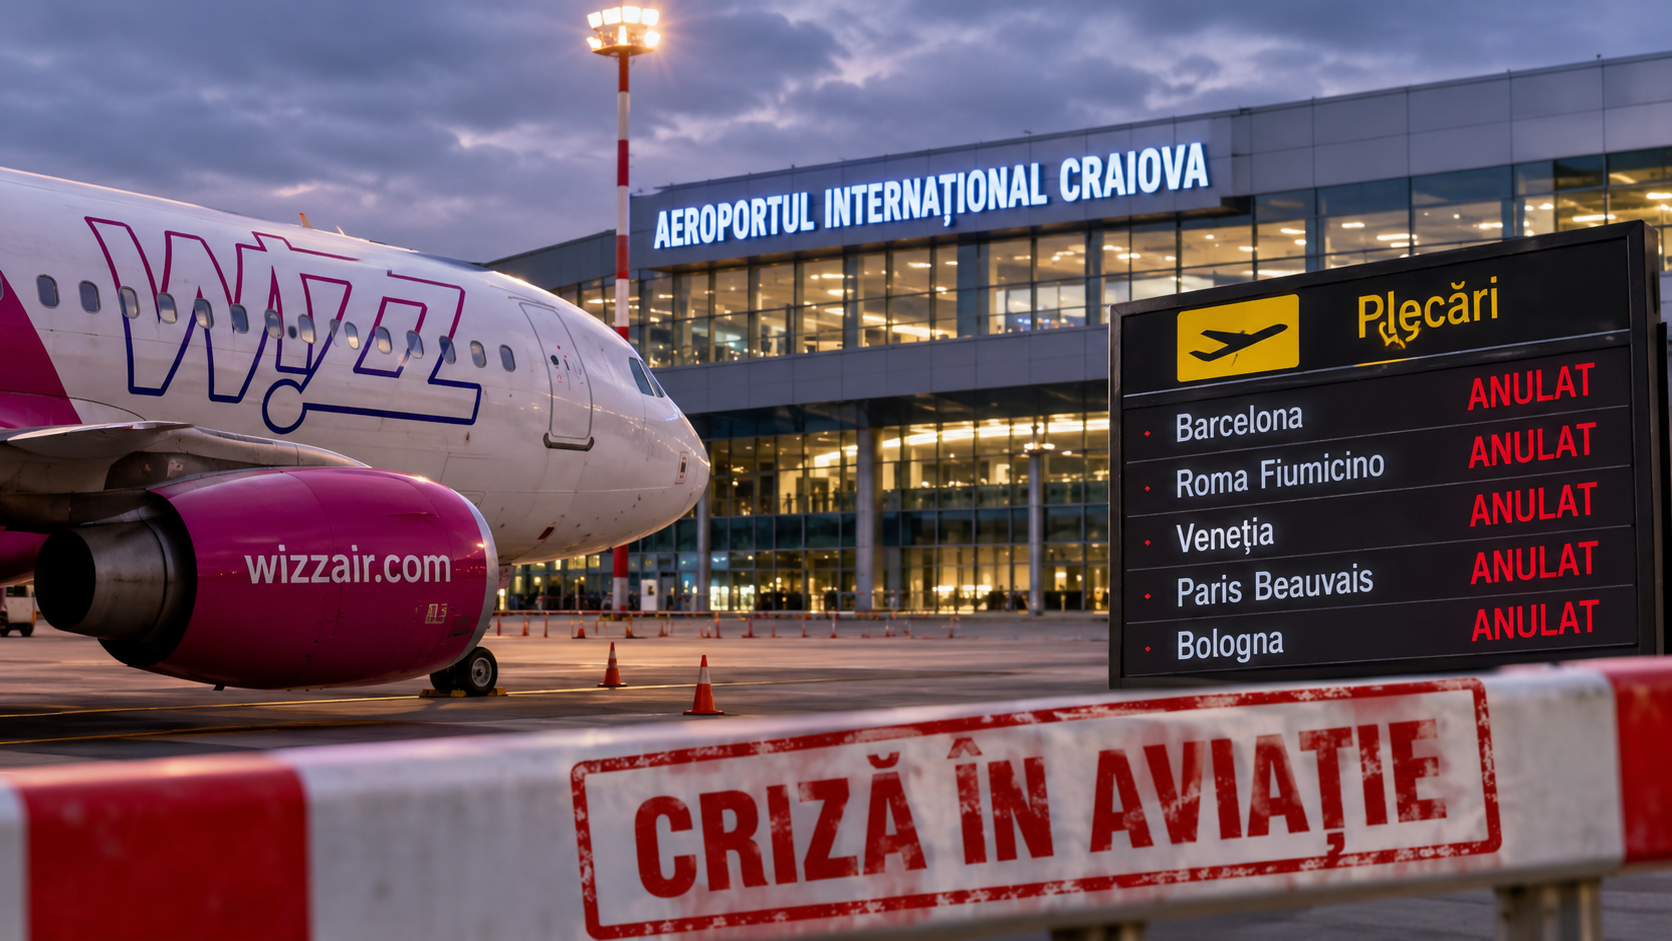
Aeroportul Internațional Craiova a pierdut cinci destinații din rețeaua Wizz Air și înregistrează reduceri de frecvență pe alte patru rute. Compania a decis să mute una dintre cele două aeronave alocate bazei din Bănie, într-o operațiune de redistribuire a capacității la nivel european. Decizia vine într-un moment în care aeroportul înregistrează creșteri importante de traffic. Situația nu este însă specifică Craiovei.
Un raport amplu realizat de INFINEXA și Nichifor Consulting arată că întreaga industrie aeriană se confruntă cu presiuni financiare, costuri ridicate și marje mici de profit. Patru dintre cei zece operatori români analizați au capitaluri proprii negative, iar nouă nu au suficient numerar pentru jumătate de lună de vânzări. TAROM, HiSky, Dan Air și Fly Lili se numără printre companiile cu probleme financiare, în timp ce Blue Air a ajuns în faliment, iar Anima Wings a intrat în insolvență.
Reducerea numărului de curse Wizz Air de pe Aeroportul Internațional Craiova a readus în discuție vulnerabilitatea conectivității aeriene a Olteniei și dependența aeroporturilor regionale de deciziile marilor operatori. Cinci destinații dispar din programul companiei începând cu sezonul de iarnă, iar pe alte patru rute numărul zborurilor săptămânale este redus. În același timp, una dintre cele două aeronave alocate bazei din Craiova este relocată către un alt aeroport din rețeaua Wizz Air.
Măsura poate părea, la prima vedere, o problemă locală, mai ales că afectează legături importante pentru călătorii din Dolj și din județele învecinate. Însă informațiile comunicate de companie și contextul prezentat de autoritățile aeroportuare arată că decizia trebuie privită într-o perspectivă mai largă.
Wizz Air își reorganizează capacitatea în România și în Europa, iar Craiova nu este singurul aeroport afectat. În plus, industria transportului aerian se confruntă cu o combinație de presiuni economice: combustibil, taxe aeroportuare, costuri de operare, aeronave mai scumpe, obligații de mediu și o cerere care nu permite tuturor operatorilor să practice tarifele planificate.
Un raport publicat în noiembrie 2026 de INFINEXA și Nichifor Consulting, intitulat „Aviația românească – O privire de ansamblu asupra aviației comerciale din România”, oferă o imagine detaliată a acestei situații. Analiza celor două organizații arată că, deși traficul aerian din România a crescut considerabil, sănătatea financiară a companiilor care operează zborurile este departe de a fi una solidă.
Cinci destinații eliminate și alte patru rute cu mai puține zboruri
Wizz Air a anunțat în septembrie modificarea programului de operare de la Craiova. Compania a decis să suspende cursele către Barcelona, Roma Fiumicino, Veneția, Paris Beauvais și Bologna. Ultimele zboruri către aceste destinații au fost programate în luna octombrie.
Separat, cursele către Napoli și Atena, care aveau caracter sezonier, se încheie odată cu programul specific sezonului cald.
Reduceri sunt operate și pe alte patru legături. Astfel, ruta Craiova – Bari trece de la patru la două zboruri săptămânale, Craiova – Londra Luton de la șapte la trei, Craiova – Milano Bergamo de la șapte la cinci, iar Craiova – Birmingham de la trei la două zboruri pe săptămână.
După aceste modificări, în programul comunicat pentru sezonul de iarnă rămân curse către Bari, Bergamo/Milano, Bruxelles Charleroi, Dortmund, Londra Luton, Birmingham și Madrid.
Potrivit explicațiilor directorului aeroportului Sorin Manda, Wizz Air a justificat reorganizarea prin relocarea uneia dintre cele două aeronave alocate bazei din Craiova către o altă bază europeană.
Directorul aeroportului a precizat că măsura nu vizează exclusiv Craiova, ci face parte dintr-un proces mai amplu de redistribuire a capacității companiei. În cursul anului au fost operate modificări și la alte baze din România, între care Iași, Sibiu și Timișoara, iar pentru perioada următoare au fost anunțate ajustări și la Cluj și București Băneasa.
În explicațiile prezentate aeroportului, Wizz Air a invocat și contextul economic din România. Compania a indicat încetinirea creșterii economice și a consumului privat, inflația ridicată și presiunile asupra puterii de cumpărare. Aceste evoluții afectează cererea pentru călătorii și capacitatea operatorului de a obține tarifele estimate inițial.
Mai exact, potrivit argumentelor transmise de companie, Wizz Air trebuie să ofere reduceri mai mari pentru a atinge gradul de ocupare vizat, ceea ce afectează veniturile generate de anumite zboruri.
Așadar, nu este vorba doar despre mutarea unui avion de la Craiova, ci despre o decizie comercială luată într-o piață în care companiile își redistribuie aeronavele în funcție de rentabilitatea rutelor.
Traficul de pe Aeroportul Craiova în creștere constantă
Datele din raportul INFINEXA și Nichifor Consulting arată o situație interesantă pentru Aeroportul Internațional Craiova. În 2025, acesta a înregistrat aproximativ 578.000 de pasageri, iar traficul a crescut cu peste o treime față de anul anterior.
Aeroporturile au cheltuieli fixe importante. Pista, sistemele de balizaj, serviciile de pompieri, securitatea, personalul și întreținerea trebuie asigurate indiferent dacă aterizează două aeronave pe zi sau douăzeci. Când traficul este insuficient pentru a acoperi aceste cheltuieli, diferența trebuie finanțată din alte surse.
O altă informație importantă este intrarea în funcțiune a noului terminal, la 20 decembrie 2025. Investiția în infrastructură oferă aeroportului posibilitatea de a gestiona un număr mai mare de pasageri, însă dezvoltarea capacității trebuie însoțită de creșterea traficului și a veniturilor pentru ca infrastructura să poată fi susținută financiar.
Evoluția din 2026 confirmă că există cerere pentru zboruri din și spre Oltenia. Potrivit datelor prezentate de Asociația Companiilor Aeriene Române – Carpathia, în primele zece luni ale anului aeroportul a înregistrat 697.019 pasageri, față de 481.365 în aceeași perioadă din 2025. Creșterea a fost de 44,8%, ceea ce înseamnă 215.654 de pasageri suplimentari.
Este o evoluție importantă, mai ales că avansul s-a menținut în toate cele zece luni analizate. Asta înseamnă că reducerea unor curse Wizz Air nu trebuie confundată cu dispariția cererii pentru transport aerian în regiune.
Rămâne însă problema structurii acestei cereri și a capacității aeroportului de a atrage și menține operatori aerieni.
Craiova nu este singurul aeroport regional care depinde de deciziile companiilor aeriene
Raportul INFINEXA arată că aeroporturile regionale din România au situații financiare foarte diferite, în funcție de numărul pasagerilor și de sprijinul primit de la autoritățile județene.
Din cele 17 aeroporturi analizate, doar Cluj și Iași au reușit să funcționeze practic fără subvenții de exploatare din partea consiliilor județene, ambele depășind două milioane de pasageri în 2025.
Aeroportul Cluj a înregistrat 3,5 milioane de pasageri și un profit net de 22,88 milioane de lei. Iași a avut 2,2 milioane de pasageri și nu a prevăzut în bugetul anului 2025 subvenții sau transferuri de la județ.
La polul opus se află aeroporturile cu trafic redus și dependență ridicată de finanțarea publică. La Tulcea, de exemplu, 83,3% din veniturile planificate pentru 2025 proveneau de la consiliul județean.
Aeroportul Craiova se află într-o poziție intermediară: are un trafic semnificativ mai mare decât aeroporturile mici, înregistrează creșteri importante și beneficiază de o infrastructură modernizată, dar rezultatul financiar negativ arată că veniturile generate nu acoperă încă toate cheltuielile.
Această situație devine importantă și prin prisma regulilor europene privind ajutoarele de exploatare pentru aeroporturile mici. Regimul actual se încheie la 3 aprilie 2027, iar aeroporturile care beneficiază de sprijin vor trebui să își justifice în continuare finanțarea în condițiile regulilor europene.
Pentru administrațiile județene, problema nu este doar construirea sau extinderea unui terminal. Este nevoie de o strategie prin care infrastructura să atragă curse, pasageri și venituri suficiente pentru a reduce dependența de bugetul public.
Wizz Air și Ryanair controlează o mare parte din piața românească
Decizia de la Craiova trebuie analizată și în contextul dependenței României de transportatorii low-cost străini.
Potrivit raportului, Wizz Air a transportat în 2025 aproximativ 14,5 milioane de pasageri spre și dinspre România. Compania opera, în februarie 2026, 238 de rute din 14 aeroporturi românești, având nouă baze în țară.
Ryanair a transportat aproximativ patru milioane de pasageri, conform datelor citate în analiză.
Cele două companii au o prezență importantă pe rutele care leagă România de Italia, Marea Britanie, Germania și Spania, țări în care se află comunități numeroase de români.
În 2025, din Italia au sosit în România aproximativ 2,57 milioane de pasageri pe curse regulate, din Marea Britanie 1,82 milioane, iar din Germania 1,62 milioane.
Această cerere a permis extinderea rapidă a companiilor low-cost. Dar modelul lor de afaceri presupune și o flexibilitate ridicată în privința rutelor. O destinație care nu mai produce veniturile estimate poate fi eliminată, iar aeronava poate fi mutată către o altă bază.
Cazul Craiovei ilustrează tocmai această realitate. Aeroportul poate avea trafic în creștere, dar nu poate obliga un operator privat să păstreze o rută dacă aceasta nu mai corespunde calculelor comerciale ale companiei.
Există și precedente în alte aeroporturi românești. După suspendarea zborurilor Blue Air în 2022, cota Wizz Air în vânzările de bilete de pe piața românească a crescut de la 25,2% la 37,5% în 2023. Capacitatea de transport nu a dispărut, ci a fost preluată de concurenți.
Aceasta este una dintre caracteristicile pieței: atunci când un operator își reduce activitatea, ceilalți pot ocupa rapid locul rămas liber, dar nu există garanția că vor păstra aceleași destinații sau frecvențe.
Industria aeriană românească, cu patru companii din zece pe capitaluri negative
Dincolo de situația de la Craiova, raportul INFINEXA și Nichifor Consulting identifică probleme financiare importante la nivelul companiilor aeriene românești.
Din zece operatori analizați, patru aveau capitaluri proprii negative. În plus, nouă dintre cei zece aveau numerar pentru mai puțin de jumătate de lună de vânzări.
Capitalurile proprii negative indică faptul că datoriile și pierderile acumulate au depășit valoarea capitalurilor și rezervelor companiei. Numerarul redus arată, separat, vulnerabilitatea în fața obligațiilor curente.
TAROM avea, la finalul lui 2024, capitaluri proprii negative de 105,2 milioane de lei, datorii totale de 927,3 milioane de lei și numerar de 33,4 milioane de lei.
HiSky înregistra capitaluri proprii negative de 55,1 milioane de lei, datorii de 295,6 milioane de lei și numerar de numai 3,2 milioane de lei.
Dan Air avea, la finalul lui 2025, capitaluri proprii negative de 23,3 milioane de lei, datorii de 126,3 milioane de lei și numerar de 2,5 milioane de lei.
Fly Lili înregistra capitaluri proprii negative de 17,5 milioane de lei și datorii de 197,3 milioane de lei.
Aceste cifre trebuie citite ținând cont de perioadele diferite ale bilanțurilor analizate. Nu toate companiile au depus situații financiare pentru același an, iar numerarul reprezintă disponibilul de la sfârșitul exercițiului, nu media banilor existenți în conturi pe parcursul anului.
Cu toate acestea, imaginea de ansamblu este una îngrijorătoare. Companiile aeriene au nevoie de rezerve financiare consistente pentru a putea face față unor perioade cu vânzări mai slabe, unor probleme tehnice sau unor creșteri bruște ale costurilor.
TAROM a raportat profit, dar activitatea de bază a rămas pe pierdere
Situația TAROM este unul dintre exemplele cele mai relevante din raport.
Compania a raportat pentru 2024 un profit net de 286,9 milioane de lei, la o cifră de afaceri de 1,226 miliarde de lei. Rezultatul pozitiv a fost însă influențat de trei câștiguri nerecurente: 244,2 milioane de lei din ștergerea împrumutului de salvare, 148,9 milioane de lei din sloturile de la Heathrow și 98,6 milioane de lei din aeronave.
Potrivit calculului realizat de autorii raportului, eliminarea acestor elemente ar fi condus la o pierdere din exploatare de 155,4 milioane de lei.
Cu alte cuvinte, profitul raportat nu reflectă în mod direct capacitatea activității curente de a genera câștiguri.
Compania are capitaluri proprii negative, iar restructurarea sa a beneficiat de sprijin financiar public. În aprilie 2024, Comisia Europeană a aprobat un ajutor de restructurare de aproximativ 95,3 milioane de euro, însoțit de obligații privind reorganizarea flotei și a rețelei de rute.
Raportul arată că angajamentele de restructurare expiră la 31 decembrie 2026 și că măsurile scadente la 1 iunie 2026 nu ar fi fost îndeplinite, potrivit declarațiilor ministrului Transporturilor citate de autori.
Cazul TAROM demonstrează cât de dificil este pentru un operator tradițional să concureze cu firme care au costuri mai mici, flote mai mari și o capacitate superioară de a distribui cheltuielile pe milioane de pasageri.
Blue Air a dispărut, Anima Wings a intrat în insolvență, iar Dan Air cere protecție
Lista dificultăților din industrie nu se oprește la TAROM.
Blue Air și-a suspendat toate zborurile în septembrie 2022, după ce conturile i-au fost poprite de Administrația Fondului pentru Mediu. Compania a intrat în insolvență în martie 2023 și a ajuns în faliment în iulie 2025.
În procedura de insolvență, creanțele acceptate au ajuns la 2,14 miliarde de lei, potrivit tabelului preliminar actualizat din septembrie 2023. Comisia Europeană a stabilit, separat, că menținerea unei garanții de stat după aprilie 2021 a reprezentat ajutor incompatibil cu piața internă, în valoare de 163,8 milioane de lei, fără dobânzi.
Un alt caz recent este Anima Wings. Compania a raportat pentru 2025 o cifră de afaceri de 330,8 milioane de lei, dar și o pierdere netă de 110,7 milioane de lei. Datoriile au crescut la 157,1 milioane de lei, față de 33,2 milioane de lei în anul anterior.
Operatorul și-a suspendat zborurile la 1 octombrie 2026, iar Tribunalul București a deschis procedura generală de insolvență la 28 octombrie.
Procedura nu înseamnă automat faliment. Administratorul judiciar trebuie să verifice creanțele și posibilitatea reorganizării societății.
În cazul Dan Air, compania a raportat un profit net de 11,6 milioane de lei în 2025, însă avea capitaluri proprii negative de 23,3 milioane de lei. La 22 octombrie 2026 a solicitat intrarea în insolvență, cu intenția declarată de reorganizare, continuându-și zborurile.
Aceste cazuri arată că problemele industriei nu se limitează la operatorii mici sau la cei care au pierdut anumite rute. Chiar și companiile cu activitate comercială importantă pot ajunge în dificultate atunci când pierderile acumulate, datoriile și lipsa lichidităților se suprapun.
De ce este atât de greu să faci profit dintr-un zbor
Raportul explică și mecanismul economic care face ca transportul aerian să fie o activitate cu marje mici și vulnerabilă la șocuri.
Pentru a ilustra situația, autorii folosesc rezultatele Ryanair din anul financiar încheiat la 31 martie 2026.
Compania a înregistrat venituri medii de 74,6 euro pentru fiecare pasager și costuri de exploatare de 62,8 euro. Marja operațională a fost de 15,8%, iar marja netă de 14,5%.
Combustibilul a reprezentat 34,9% din cheltuieli, adică aproximativ 26 de euro pentru fiecare pasager. Cheltuielile cu personalul au fost de 8,9 euro, iar taxele aeroportuare și serviciile de handling au însumat 8,5 euro.
Ryanair a obținut rezultate bune și datorită gradului de ocupare de 94% al aeronavelor și serviciilor suplimentare vândute separat de bilet. Acestea au generat 23,9 euro pentru fiecare pasager, respectiv 32,1% din venituri.
Wizz Air a avut, în anul fiscal analizat, o marjă din exploatare de numai 2,5%, față de 15,8% în cazul Ryanair. Gradul de ocupare a aeronavelor a fost de 90,7%.
Diferența este importantă. O companie poate avea avioane aproape pline și totuși să obțină un profit foarte mic, dacă prețurile biletelor nu acoperă suficient cheltuielile.
Pentru un operator regional sau unul de dimensiuni mai mici, problema este și mai dificilă. Acesta nu beneficiază de aceeași putere de negociere, de aceeași dimensiune a flotei și de aceleași venituri din servicii suplimentare.
Un avion trebuie plătit, întreținut și asigurat indiferent dacă are toate locurile ocupate. Taxele de aeroport, navigația aeriană, personalul și combustibilul generează costuri care nu pot fi reduse proporțional cu fiecare loc rămas liber.
De aceea, un operator care nu reușește să atingă gradul de ocupare necesar sau este obligat să reducă prețurile pentru a atrage pasageri poate ajunge rapid pe pierdere.
Combustibilul și obligațiile de mediu pun presiune suplimentară
O altă problemă pentru companiile aeriene este creșterea costurilor asociate combustibilului și obligațiilor de mediu.
Raportul arată că alocarea gratuită generală de certificate de emisii pentru aviație a fost eliminată gradual, iar din 2026 operatorii trebuie să achiziționeze certificatele necesare pentru emisiile generate.
În 2025, prețul mediu al unui certificat european a fost de aproximativ 74 de euro pe tonă de CO2.
În plus, companiile trebuie să respecte obligațiile privind combustibilul sustenabil pentru aviație. Ponderea obligatorie a acestuia a fost stabilită la 2% în 2025, urmând să crească la 6% în 2030 și la 20% în 2035.
Aceste costuri se adaugă cheltuielilor cu aeronavele, echipajele, mentenanța și taxele aeroportuare.
Într-o industrie în care marja netă medie mondială a fost estimată de IATA la 4,2% pentru 2025, chiar și o majorare relativ mică a cheltuielilor poate șterge profitul unei companii.
Raportul oferă un exemplu de sensibilitate la combustibil: o creștere cu 10% a cheltuielilor pentru combustibil ar fi redus profitul operațional Ryanair cu 22%, iar în cazul Wizz Air ar fi depășit întregul profit operațional raportat pentru anul fiscal analizat.
Acesta este contextul economic în care trebuie înțelese deciziile de eliminare a unor rute și de relocare a aeronavelor.
Companiile care zboară pentru alții au rezultate mai bune
Analiza identifică și o diferență importantă între operatorii care vând bilete direct pasagerilor și cei care furnizează aeronave și echipaje altor companii.
Modelul ACMI presupune închirierea aeronavei împreună cu echipajul, mentenanța și asigurarea. Clientul comercializează biletele și suportă riscul locurilor nevândute, în timp ce operatorul ACMI primește plata pentru capacitatea de transport contractată.
În acest model, furnizorul de aeronave nu depinde în aceeași măsură de numărul pasagerilor care cumpără bilete.
Hello Jets a înregistrat în 2024 o cifră de afaceri de 172 de milioane de lei și un profit net de 30,9 milioane de lei, cu o marjă netă de 18%.
Carpatair a raportat în 2024 un profit net de 14 milioane de lei și o marjă netă de 15%. În 2025, marja a coborât la 4,4%, dar compania avea capitaluri proprii de 131,5 milioane de lei și numerar de 75,2 milioane de lei.
Aceste exemple arată că există și modele de afaceri profitabile în aviație, dar ele presupun o distribuire diferită a riscurilor.
Pentru operatorii care vând bilete pe curse regulate, riscul este mult mai mare: trebuie să găsească pasageri pentru fiecare zbor, să mențină o rețea de rute și să suporte costurile chiar și atunci când cererea scade.
Ce înseamnă toate acestea pentru Aeroportul Craiova
Reducerea rețelei Wizz Air reprezintă o problemă pentru conectivitatea Olteniei, dar nu înseamnă că Aeroportul Craiova a pierdut atractivitatea sau că traficul regional este în scădere.
Datele din 2025 și din primele zece luni ale lui 2026 arată contrariul: numărul pasagerilor a crescut puternic.
Problema este că aeroportul depinde de deciziile comerciale ale unui număr limitat de operatori, iar aceștia își pot muta aeronavele și pot elimina rutele care nu mai corespund obiectivelor financiare.
Pentru administrația aeroportului și pentru Consiliul Județean Dolj, provocarea este atragerea unor noi operatori și diversificarea rețelei de destinații. O infrastructură modernizată și un trafic în creștere sunt argumente importante.
Cazul Craiovei se înscrie astfel într-o problemă mai amplă a aviației românești. Aeroporturile regionale au nevoie de operatori, companiile aeriene au nevoie de pasageri și de tarife care să acopere costurile, iar autoritățile trebuie să găsească un echilibru între dezvoltarea conectivității și utilizarea banilor publici.
Raportul INFINEXA și Nichifor Consulting identifică patru scenarii pentru perioada 2026–2028: continuarea tendințelor actuale, redresarea prin finanțare și restructurare, reorganizarea ordonată a operatorilor și un scenariu advers, în care un șoc economic sau o creștere a costurilor afectează companiile cu rezerve financiare insuficiente.
Pentru pasagerii din Oltenia, consecința imediată este reducerea opțiunilor de călătorie de la Craiova. Pentru aeroport, miza este menținerea și diversificarea rețelei de curse. Pentru întreaga industrie, problema este mult mai profundă: cum poate fi susținută creșterea traficului într-un sector în care companiile au marje mici, costuri fixe ridicate și rezerve financiare insuficiente.
Craiova nu este o excepție de la problemele aviației românești. Este unul dintre locurile în care efectele lor devin vizibile pentru pasageri: un aeroport cu trafic în creștere, dar cu o companie aeriană care își retrage o parte din capacitate pentru a o utiliza în alte piețe. În spatele dispariției unor destinații se află o industrie în care numărul pasagerilor nu mai este, de unul singur, o garanție a profitului.
