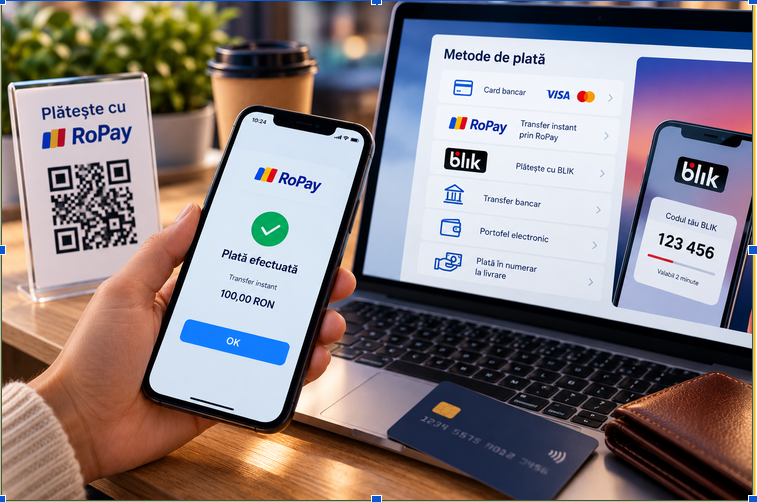
În România, plata cu cardul sau în numerar este de mult timpul un obicei, dar la acest set se adaugă transferurile între conturile bancare în câteva secunde. Serviciul național RoPay funcționează deja în aplicațiile băncilor, iar sistemul polonez BLIK a primit aprobarea Băncii Naționale a României și așteaptă integrarea cu băncile. Ambele soluții elimină introducerea datelor cardului și schimbă ideea despre cum arată plata online. Rămân întrebările legate de cost, de securitate și de acoperirea băncilor.
Cum se plătește acum în România
Potrivit datelor Băncii Naționale a României, la finalul anului 2025 în țară existau 28,63 milioane de carduri active, cu 10,07 la sută mai multe decât în iunie același an. Numărul de terminale POS a ajuns la 729.408. În același timp, numerarul își păstrează un rol important, mai ales în comerțul online. Un sondaj al Institutului Român pentru Evaluare și Strategie, publicat în octombrie 2024, a arătat că aproximativ patru din zece români plătesc doar cu cardul, iar 11 la sută doar în numerar.
Conform datelor asociației magazinelor online ARMO, între 60 și 65 la sută dintre comenzile online din România se plătesc în numerar la livrare. Printre metodele preferate de plată online, potrivit Statista pentru 2023, sunt menționate cardurile, plata ramburs, transferurile bancare și portofelele digitale. Transferurile între conturi și cumpărăturile în rate, după estimarea The Paypers pentru 2025, nu au devenit încă o alternativă completă la carduri.
Printre metodele populare de plată a cumpărăturilor online se disting patru:
- Cardurile bancare Visa și Mastercard.
- Plata ramburs la primirea comenzii.
- Transferurile bancare.
- Portofelele digitale.
Plățile pe platformele de jocuri licențiate
Alimentarea contului la casino online bani reali este supusă cerințelor autorității de reglementare ONJN și regulilor de verificare a jucătorului. Depunerea trebuie să provină de la un instrument care aparține chiar jucătorului, fie el card bancar sau portofel electronic. Retragerea fondurilor, de regulă, merge către același instrument care a fost folosit pentru depunere.
Principalele metode de depunere la cazinourile online și platformele de pariuri licențiate diferă după mai mulți parametri.
| Metoda | Principiul de funcționare | Particularitate |
| Card bancar | Datele cardului și confirmarea la bancă | Este acceptat la operatorii licențiați |
| Transfer bancar | Transfer între conturi | Potrivit și pentru retragerea fondurilor |
| Portofel electronic | Plată prin Skrill sau Neteller | Portofelul trebuie să aparțină jucătorului |
| Numerar și vouchere | Paysafecard, Okto.Cash, Aircash | Nu necesită card bancar |
| Transfer instantaneu RoPay sau BLIK | Confirmare în aplicația bancară | Suportul depinde de operator |
Viteza plăților este legată de loialitatea audienței. Șefa departamentului de plăți de la Paddy Power Betfair, Natalie Dunn, a numit jucătorii cu retrageri rapide „clienți loiali, implicați, care își alimentează contul mai regulat”. În România, regulile ONJN îi dau jucătorului 30 de zile pentru confirmarea contului după prima depunere.
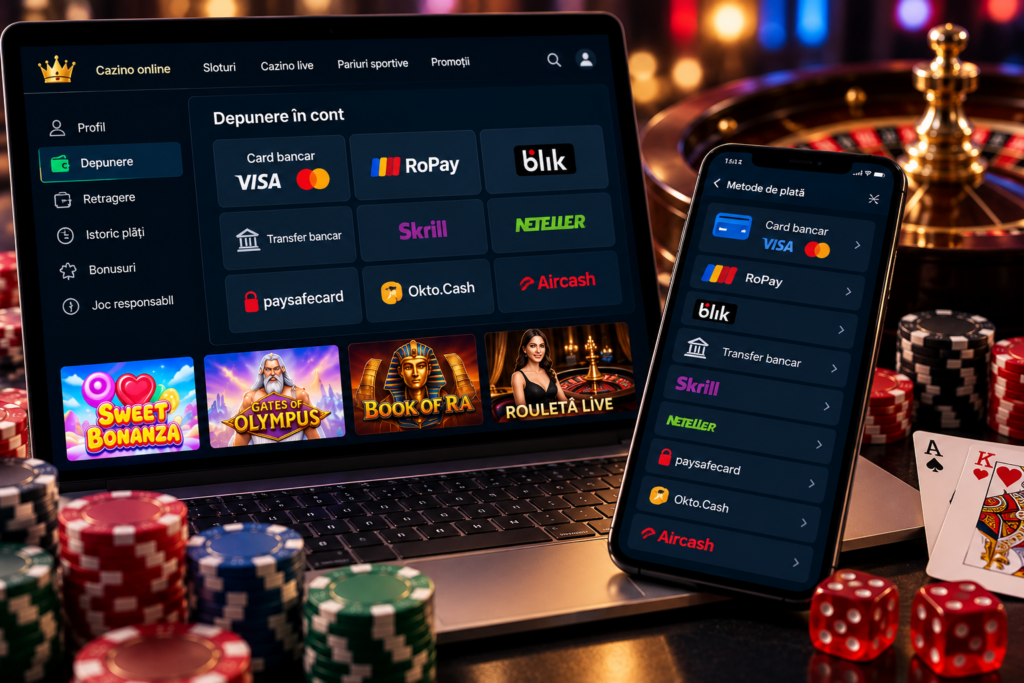
Primele cazinouri online românești ofereau trei metode: cardul bancar, transferul bancar și portofelul electronic. Ulterior, lista s-a extins prin vouchere și plăți în numerar. Pe site-ul ONJN este publicată lista oficială a operatorilor licențiați, iar numărul licenței este indicat pe site-ul operatorului.
RoPay: standardul național al transferurilor instantanee
RoPay a fost creat de compania Transfond împreună cu Asociația Română a Băncilor și este autorizat de Banca Națională a României. Transfond administrează și sistemul național de transferuri electronice SENT. Serviciul a fost lansat la 18 noiembrie 2024, iar primele conectate au fost CEC Bank și Libra Internet Bank. Plata se inițiază în aplicația mobilă a băncii și se desfășoară între conturi fără utilizarea datelor cardului, suma fiind creditată în mai puțin de 10 secunde.
Plata poate fi inițiată în mai multe moduri:
- Scanarea codului QR.
- Accesarea unui link din aplicație.
- Atingerea contactless cu telefonul.
- Introducerea numărului de telefon mobil în loc de IBAN.
La momentul lansării, rețeaua de plăți instantanee reunea 18 participanți și acoperea aproximativ 90 la sută din piața plăților interbancare fără carduri, după cum a menționat directorul general al Transfond, Sabin Carantină. În februarie 2026, potrivit acestuia, aproximativ 8,8 milioane de utilizatori pot trimite transferuri după numărul de telefon în loc de IBAN. Serviciul este disponibil în aplicațiile bancare non-stop. În februarie 2026, la serviciu s-a alăturat UniCredit Bank.
Viceguvernatorul Băncii Naționale a României, Leonardo Badea, a remarcat la lansare că proiectul poziționează țara printre inițiativele europene de frunte în domeniul plăților de retail. Inițial, RoPay a fost folosit pentru transferuri între persoane aflate în apropiere. În 2026, serviciul a trecut la plățile comerciale: potrivit publicațiilor românești, ING și eMAG l-au introdus pentru comenzile online, Dedeman îl acceptă în magazinul online, iar Digi permite plata facturilor.
BLIK: modelul polonez pe piața românească
BLIK funcționează în interiorul aplicației bancare și nu necesită card fizic sau virtual. Pentru plată se generează un cod din șase cifre, valabil două minute. În Polonia, sistemul rămâne cel mai popular serviciu mobil de plăți: în 2025 prin el au trecut 2,9 miliarde de tranzacții, iar anul s-a încheiat cu 20,7 milioane de utilizatori activi. Operatorul sistemului este Polski Standard Płatności, deținută în comun de marile bănci poloneze, inclusiv PKO BP, mBank, ING BSK și Erste Bank Polska.
Pentru România a fost creată compania BLIK Romania, care a primit aprobarea Băncii Naționale a României pentru funcționarea sistemului de plăți în lei. Se plănuiește acceptarea plăților prin cod pe toate canalele: în magazinele online, la terminalele POS și la bancomate. Lansarea propriu-zisă depinde de bănci, cărora le revine integrarea sistemului.
Șeful operatorului Polski Standard Płatności, Dariusz Mazurkiewicz, a declarat în iunie 2026 agenției Reuters că se așteaptă ca integrarea BLIK să înceapă în cel puțin trei bănci românești mari până la finalul anului. O astfel de integrare durează de la câteva luni până la un an și jumătate, iar o parte dintre băncile românești acordă prioritate RoPay. Filiala românească a BLIK a înregistrat la finalul anului 2025 o pierdere de 8,6 milioane de lei.
Costul și securitatea plăților instantanee
Potrivit publicației Economica, comisionul pentru plățile de la cont la cont ajunge la 0,3 la sută pentru companii și la 0 la sută pentru persoanele fizice. Pentru sistemele de carduri Visa și Mastercard se indică un interval între 0,7 și 0,8 la sută. Directorul general al LeoVegas, Gustav Hagman, a remarcat, la lansarea plăților prin open banking, că astfel de operațiuni sunt „semnificativ mai economice decât metodele de plată tradiționale”.
Protecția nu depinde doar de tehnologie. Raportul comun al Autorității Bancare Europene și al BCE a arătat că în 2024 volumul total al fraudei cu plăți în SEE a crescut până la 4,2 miliarde de euro. În cazul transferurilor de credit, aproximativ 85 la sută din pierderi au căzut pe seama utilizatorilor înșiși, în principal din cauza schemelor în care oamenii erau păcăliți să trimită o plată. Autoritățile europene de reglementare au remarcat totodată că autentificarea strictă a clientului rămâne eficientă, dar fraudatorii se adaptează.
Înainte de confirmarea unei plăți instantanee, merită verificate câteva detalii:
- Numele beneficiarului și ultimele cifre ale IBAN-ului sau ale numărului de telefon.
- Suma și moneda plății din fereastra de confirmare.
- Proveniența codului QR sau a linkului.
- Lipsa solicitărilor de a confirma plata din partea unor terți.
Ce se schimbă în obiceiul de a plăti
Pentru utilizator, principala schimbare constă în absența datelor cardului: plata se confirmă în aplicația bancară, iar banii pleacă de la cont la cont. În RoPay acest lucru durează mai puțin de 10 secunde, iar în BLIK este suficient un cod din șase cifre cu valabilitate de două minute. Ambele servicii funcționează prin aplicațiile bancare, fără a fi nevoie de un program separat. Cardul rămâne un instrument de lucru, dar încetează să fie singura variantă.
Pentru comercianți și platforme, contează costul și viteza decontărilor. Totuși, utilizarea noilor metode depinde de bănci, de furnizorii de plăți și de comercianții înșiși. Deocamdată RoPay este deja acceptat de câteva magazine mari, iar BLIK așteaptă integrarea cu băncile. De aceea, setul metodelor de plată rămâne deocamdată mixt: carduri, plată ramburs și noile transferuri.
